Zderzenie ciężarówki z pociągiem może oznaczać nie tylko zniszczony pojazd, ale także uszkodzony tabor, torowisko, sieć trakcyjną i roszczenia pasażerów. Przy takich zdarzeniach ustawowy limit OC dla szkód w mieniu może zostać gwałtownie wyczerpany. Wtedy pozostała część rachunku może spaść na sprawcę lub firmę transportową.
 fot. unsplash.com
Z danych Komendy Głównej Policji wynika, iż w latach 2021-2025 na polskich przejazdach kolejowych dochodziło średnio do około 50 wypadków drogowych rocznie.
Po trzech latach spadków w 2025 roku ich liczba wzrosła do 51, czyli o 12 więcej niż rok wcześniej. Wypadki na przejazdach są przy tym wyjątkowo tragiczne. W 2025 roku zginęło w nich 26 osób, czyli średnio jedna osoba na dwa wypadki. Dla porównania, w przypadku wszystkich wypadków drogowych jedna ofiara śmiertelna przypadała średnio na około 13 zdarzeń.
Szersze dane dotyczące zdarzeń na przejazdach publikuje PKP Polskie Linie Kolejowe, uwzględniając również kolizje i zdarzenia z udziałem pieszych. Od stycznia do września 2026 roku doszło do 137 wypadków i kolizji, czyli tylu samo co rok wcześniej. Zginęły w nich 33 osoby, a 27 zostało ciężko rannych.
Zderzenie z pociągiem może oznaczać wielomilionowe straty
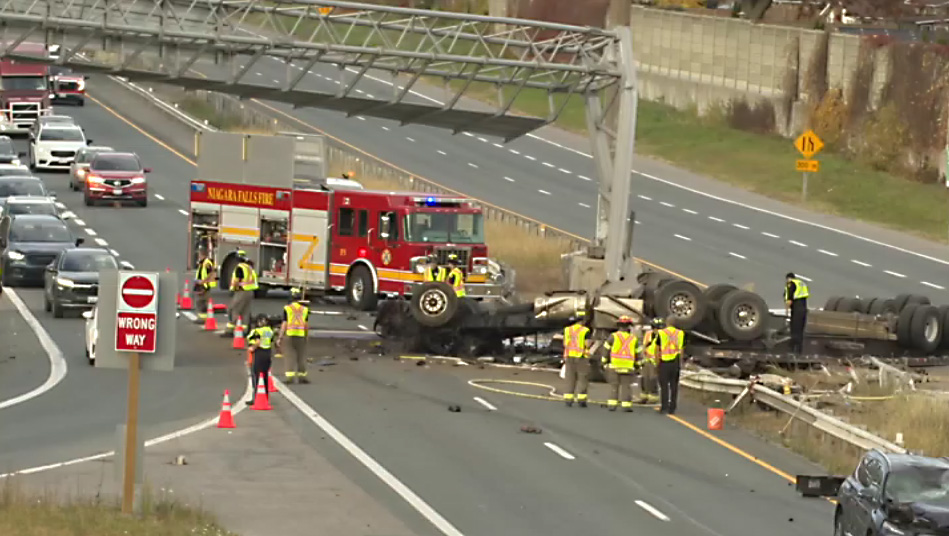
Jednym z najpoważniejszych niedawnych zdarzeń był wypadek w Sokolnikach Suchych, gdzie betoniarka zderzyła się z pociągiem Intercity „Koziołek”.
Skład wykoleił się, rannych zostało 20 osób, a jedna pasażerka zmarła. Lokomotywa i co najmniej dwa wagony mają zostać skasowane. Według PKP PLK straty w infrastrukturze wyniosły około 3 mln zł, natomiast PKP Intercity oszacowało straty w taborze na kilkanaście milionów złotych.
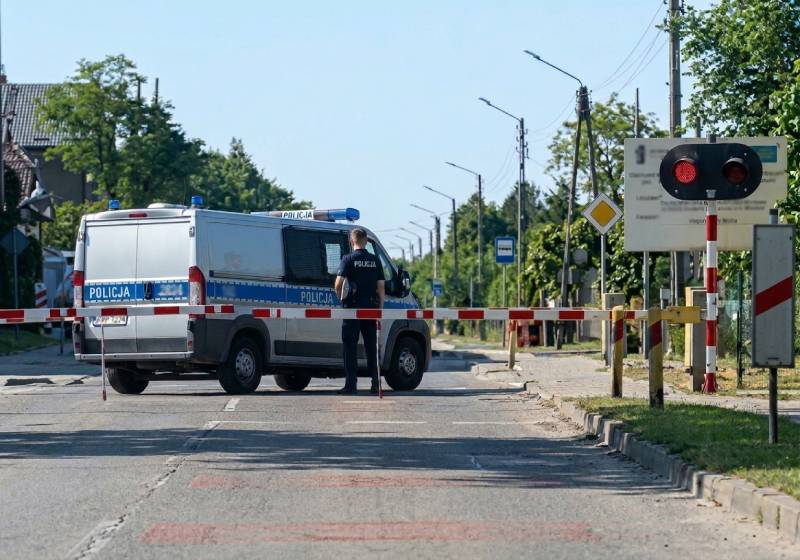
Kilka dni wcześniej w Gdańsku Lipcach ciężarówka wjechała na przejazd podczas opuszczania zapór i została uderzona przez pociąg. Uszkodzeniu uległy lokomotywa i infrastruktura kolejowa. PKP PLK oszacowały koszt naprawy infrastruktury na około 140 tys. zł.
Zderzenie z pociągiem to potencjalnie szkoda o zupełnie innej skali niż typowa kolizja drogowa. W grę wchodzą zniszczony tabor, uszkodzony tor i sieć trakcyjna, ranni pasażerowie, a do tego koszty wstrzymania ruchu i komunikacji zastępczej. Pierwszym źródłem odszkodowania w takiej sytuacji jest ubezpieczenie OC komunikacyjne sprawcy – mówi Błażej Szczerba, wiceprezes zarządu MJM Brokers.
Limit OC może zostać gwałtownie wyczerpany
Obowiązkowe OC komunikacyjne pokrywa szkody do wysokości ustawowych sum gwarancyjnych. W przypadku szkód w mieniu limit wynosi 6,02 mln zł na jedno zdarzenie, a w przypadku szkód na osobie 29,87 mln zł.
Przy zniszczonym taborze kolejowym, uszkodzonej infrastrukturze i dodatkowych kosztach związanych z zatrzymaniem ruchu limit dotyczący szkód majątkowych może okazać się niewystarczający.
Według MJM Brokers już wstępnie szacowane straty po wypadku w Sokolnikach Suchych ponad dwukrotnie przekraczają minimalną sumę gwarancyjną przewidzianą dla szkód w mieniu.
Poszkodowani mogą więc kierować roszczenia o nadwyżkę bezpośrednio do posiadacza pojazdu, czyli najczęściej do firmy, która go użytkuje. Dla przedsiębiorstwa roszczenie liczone w milionach złotych może oznaczać utratę płynności finansowej – wskazuje Błażej Szczerba.
Kto odpowiada, gdy OC już nie wystarcza?
Jeżeli wartość roszczeń przekroczy sumę gwarancyjną polisy OC, odpowiedzialność za niepokrytą część szkody spoczywa na podmiocie odpowiedzialnym cywilnie za jej powstanie.
W praktyce może to być sprawca, jego pracodawca lub przedsiębiorca transportowy, jeżeli kierowca wykonywał obowiązki służbowe.
Jeżeli kierowca jest zatrudniony na podstawie umowy o pracę, za szkodę wyrządzoną osobie trzeciej podczas wykonywania obowiązków odpowiada pracodawca.
Przy innych formach współpracy znaczenie może mieć rodzaj umowy, sposób organizacji pracy, zakres kierownictwa przedsiębiorcy oraz to, kto jest właścicielem pojazdu. jeżeli za tę samą szkodę odpowiada kilka podmiotów, ich odpowiedzialność może być solidarna.
Pracownik odpowiada wobec pracodawcy na zasadach wynikających z Kodeksu pracy. Za szkodę wyrządzoną nieumyślnie odpowiada do wysokości trzykrotności wynagrodzenia, a za szkodę umyślną w pełnej wysokości.
Jeżeli ciężarówka jest przedmiotem leasingu, sam fakt pozostawania właścicielem pojazdu nie oznacza odpowiedzialności leasingodawcy za zdarzenie. Leasingodawca nie uczestniczy bowiem w wykonywaniu przewozu ani nie sprawuje faktycznego nadzoru nad kierowcą.
Jeżeli do wypadku przyczyniła się również strona kolejowa, część odpowiedzialności może spocząć na zarządcy infrastruktury lub przewoźniku kolejowym.
Zagraniczny przewoźnik również odpowiada
Te same zasady dotyczą pojazdów zarejestrowanych za granicą. Roszczenia kieruje się do ubezpieczyciela OC pojazdu sprawcy.
Jeżeli sprawcą jest przewoźnik zagraniczny, roszczenia są likwidowane w ramach międzynarodowego systemu ubezpieczeń komunikacyjnych. Z punktu widzenia poszkodowanego zagraniczna rejestracja pojazdu nie oznacza ani niższego poziomu ochrony, ani zwolnienia sprawcy z odpowiedzialności – wyjaśnia Błażej Szczerba.
Firmy transportowe mogą wykupić dodatkową ochronę
Przedsiębiorstwa transportowe mogą ograniczać ryzyko związane z bardzo wysokimi roszczeniami poprzez odpowiednio skonstruowany program ubezpieczeniowy.
Największe firmy korzystają m.in. z OC nadwyżkowego, które zaczyna działać po wyczerpaniu sumy gwarancyjnej obowiązkowej polisy komunikacyjnej. Stosowane są również rozszerzenia OC działalności gospodarczej oraz indywidualne programy typu umbrella.
Z naszych obserwacji wynika, iż po dodatkowe rozwiązania sięgają przede wszystkim firmy realizujące transport krajowy i międzynarodowy oraz przewożące ładunki o podwyższonej wartości i profilu ryzyka – mówi Błażej Szczerba.
Ekspert zwraca również uwagę, iż komunikacyjne OC nie pokrywa szkód w przewożonym ładunku. Taką ochronę zapewnia osobna polisa OC przewoźnika drogowego, czyli OCP.
Z kolei odszkodowanie za zniszczoną ciężarówkę może zostać wypłacone z dobrowolnego autocasco, pod warunkiem iż warunki ubezpieczenia nie przewidują w danej sytuacji wyłączenia odpowiedzialności.
Kolej również musi zabezpieczać się przed wielomilionowymi szkodami
Odpowiedzialność po wypadku na przejeździe kolejowym nie zawsze spoczywa wyłącznie na kierowcy samochodu.
Zarządca infrastruktury może odpowiadać m.in. za niewłaściwe utrzymanie przejazdu, niesprawne urządzenia zabezpieczające, błędy w organizacji ruchu lub zaniedbania w oznakowaniu.
Przewoźnik kolejowy odpowiada natomiast przede wszystkim za błędy maszynisty i innych pracowników, naruszenie procedur bezpieczeństwa albo niewłaściwy stan techniczny taboru.
Podmioty kolejowe mogą więc odpowiadać samodzielnie, wspólnie z innymi uczestnikami zdarzenia albo w ogóle nie ponosić odpowiedzialności, jeżeli wyłączną przyczyną wypadku było zachowanie kierowcy lub innej osoby trzeciej.
Jak wskazuje Monika Fedyczak z Attis Broker, specyfika transportu kolejowego sprawia, iż choćby pojedyncze zdarzenie może prowadzić do kumulacji szkód osobowych i majątkowych oraz roszczeń o bardzo dużej wartości.
Ryzyko rośnie wraz z wartością nowoczesnego taboru i infrastruktury oraz kosztami ich naprawy i odtworzenia. Dodatkowym czynnikiem są tzw. długie ogony szkód osobowych, związane m.in. z wieloletnimi świadczeniami rentowymi oraz roszczeniami ujawniającymi się lub rozliczanymi po dłuższym czasie.
Dlatego przy konstruowaniu programu ubezpieczeniowego znaczenie ma zarówno zakres ochrony OC, jak i odpowiednio wysoka suma gwarancyjna uwzględniająca możliwość wystąpienia szkód o charakterze katastroficznym.